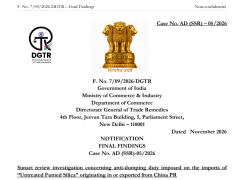
11月6日,印度商工部贸易救济总局发布公告,完成对华未处理气相二氧化硅第一次反倾销日落复审终裁,建议延续反倾销措施,征税周期为5年,涉案产品对应印度海关编码28112200项下。
本次案件最初由印度本土企业 Cabot Sanmar Limited 提出申请,印度商工部于2020年启动针对中国、韩国相关产品的反倾销调查,并在2021年作出首轮肯定性终裁、实施反倾销税,有效期5年,至2026年11月10日到期。在首轮征税期限临近到期后,申请人提交日落复审申请,印度商工部于2026年3月20日正式启动本次复审,核查取消关税后倾销与产业损害是否会再度发生。
本次终裁设置差异化税率区间,不同企业适用税额存在区分。瓦克化学气相二氧化硅(张家港)有限公司适用0税率,山东东岳材料股份有限公司以及国内其余未单独应诉、未获得单独税率的生产商统一适用1296美元/吨的税额,整体税额区间0-1296美元/吨。值得注意的是,2021年首轮征税时,东岳税率为1018美元/吨。2024年底,印度申请方Cabot Sanmar Limited发起反吸收调查,指认东岳通过压低出口价格吸收了反倾销税的效果。2025年8月DGTR作出肯定性终裁,同年10月印度财政部发布第30/2025-Customs(ADD)号通报,将东岳税率从1018美元/吨上调至1296美元/吨。
气相二氧化硅是硅基材料领域关键粉体原料,下游覆盖橡胶、有机硅、涂料、胶粘剂等多个应用赛道,印度为国内气相二氧化硅出口目的地之一。印度此番维持高额税率,对东岳及其他未获零税率的企业而言,意味着进入印度市场的成本结构在可预见的五年内不会改善。差异化税率的格局——瓦克张家港为零、其余中国生产商为1296美元/吨——也将继续影响中国气相二氧化硅在印度市场的竞争位置。
按照印度反倾销相关程序规则,商工部贸易救济总局出具的终裁仅为征税建议,该建议尚不具备直接征税效力,最终反倾销税能否生效,需要由印度财政部发布海关通知予以确认。在财政部正式公告出台前,原有反倾销措施维持现有状态。