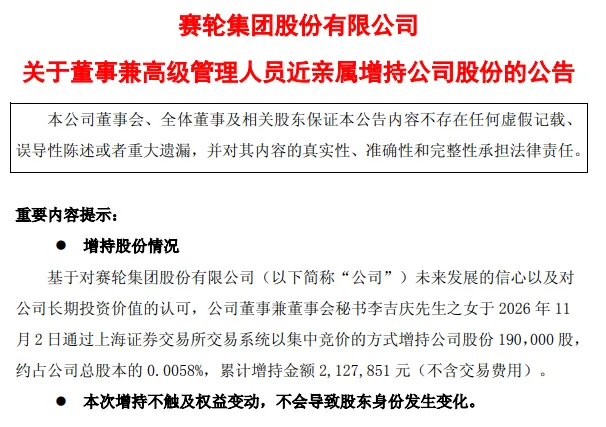
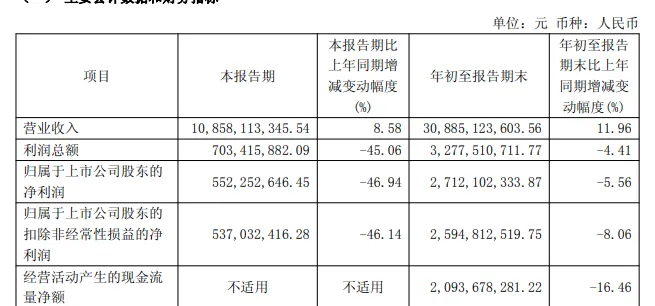
11月2日,赛轮发布一则增持公告,公司董事兼董事会秘书李吉庆的女儿李海铭,以自有资金通过集中竞价买入公司19万股,耗资212.79万元(不含交易费用),本次增持规模虽然不大,但引发了行业关注。李海铭,是赛轮董事兼董事会秘书李吉庆之女。李吉庆在赛轮任职多年,会计师、审计师出身,早年曾任海尔智家证券事务代表,此后在赛轮历任证券事务代表、资本规划部部长、副总裁,2021年起出任董事兼董事会秘书。在资本运作与信息披露一线深耕十余年,他对公司经营节奏与估值水位并不陌生。其女选择在此时出手,信号意义大于交易规模。当下赛轮正处于一个略显矛盾的阶段。2026年前三季度营收308.85亿元,同比增长11.96%,创历史同期新高;但归母净利润27.12亿元,同比下降5.56%。单看第三季度,营收108.58亿元刷新单季纪录,归母净利润却只有5.52亿元,同比下滑46.94%。背后逻辑很清晰:二季度原材料采购价环比大涨,滞后传导至三季度成本端,叠加约8400万元汇兑损失,毛利率被阶段性压缩。简言之,销量在涨,单胎利润却在缩水。但放到行业坐标里看,这份“矛盾”的业绩反而透着韧性。同期国内多家轮胎上市公司第三季度归母净利润同比下滑60%至100%,行业亏损面在扩大。赛轮5.52亿元的单季利润仍居A股轮胎板块首位,自产自销轮胎销量同比增长14.25%。真正让内部人敢于在利润低点出手的,大概率不是当季利润表,而是产能版图上正在发生的事。赛轮是中国第一家走出去在海外建厂的轮胎企业,越南、柬埔寨基地已进入稳定高产期,墨西哥、印尼工厂产能持续爬坡,埃及项目按计划推进。机构判断原料涨势已经放缓,多轮调价效果会逐步显现,盈利有望从今年四季度至明年上半年修复;2027年之后,随着埃及、印尼、墨西哥产能集中放量,公司可能进入量价齐升的窗口期。



 时间:2026-11-04
来源:炭黑产业网发表评论