8月24日,金三江(肇庆)硅材料股份有限公司发布2026年半年度报告。数据显示,上半年公司实现营业收入2.76亿元,同比增长37.82%;归母净利润4442.71万元,同比增长44.08%;扣非归母净利润4360.11万元,同比增长43.87%。
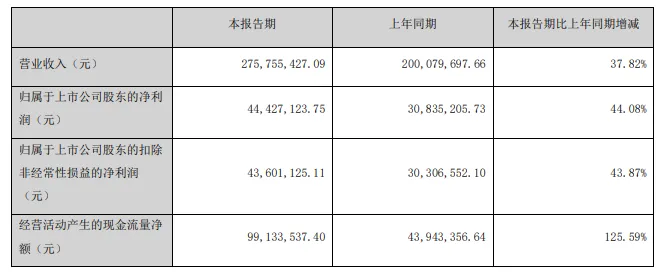
分季度来看,二季度经营表现进一步抬升,实现营业收入1.44亿元,同比增长57.91%,环比增长9.46%。报告期经营活动产生的现金流量净额 9913.35万元,同比大幅增长125.59%,现金流改善幅度显著,盈利质量得到明显提升。公司收入几乎全部来自二氧化硅产品,是业绩的核心支撑。
01.
牙膏赛道基本盘稳固,毛利率稳中有升
2026年上半年,公司二氧化硅产品实现营收2.76亿元,同比增长38.36%,营业成本同比增长37.94%,产品毛利率38.17%,同比提升0.50个百分点。
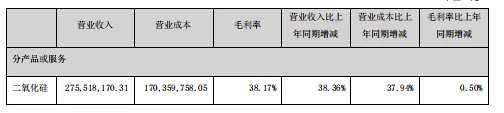
业绩增长主要得益于下游客户需求旺盛,销售订单大幅增加带动营收规模扩张。作为国内牙膏用沉淀法二氧化硅龙头企业,公司深耕口腔护理材料赛道多年,与行业头部客户深度合作,客户粘性稳固。截至报告期末,公司累计持有国家专利135项,其中牙膏用二氧化硅相关发明专利61项,技术积累深厚。
从销售区域划分,报告期内公司内销收入1.71亿元,外销收入1.05亿元,外销收入占二氧化硅业务收入比重约38%,海外市场已经成为公司重要的收入来源。
生产制造层面,公司持续推进智能制造升级,落地DCS分布式控制系统,搭建SAP、MES数字化管控平台,完成生产流程自动化闭环,生产效率提升30%以上,生产参数控制精度维持在±0.1%至±1%区间,企业也已拿到 “国家级绿色工厂” 认证。
02.
开展多工业领域业务布局
立足沉淀法二氧化硅核心技术能力,金三江正逐步跳出单一牙膏应用市场,开发抗敏感、高分散等多款功能性二氧化硅产品,拓展绿色高性能轮胎、硅橡胶、食品药品、PE蓄电池隔板、CMP抛光液等多个工业应用场景。
03.
海外布局持续加码
伴随外销规模持续扩大,公司海外布局也持续加码,现已设立香港、美国、波兰、墨西哥、马来西亚多家境外子公司,业务从海外销售网络建设,推进到海外实体产能建设阶段。
马来西亚二氧化硅生产基地为公司重点募投项目,项目计划总投资2.84亿元,建成之后将形成年产5万吨二氧化硅产能,预计2029年4月30日达到预定可使用状态。
总结.
综合半年报各项数据来看,金三江口腔护理主业底盘稳固,海外销售贡献持续提升,智能制造与技术专利储备夯实现有业务基础。当前公司经营重心集中三块:海外本地化产能建设、高性能二氧化硅产品研发、下游应用场景多元化拓展。
马来西亚基地代表公司海外布局从市场销售迈向属地化生产;轮胎、硅橡胶、医药食品等工业赛道,为公司打开新的成长空间。